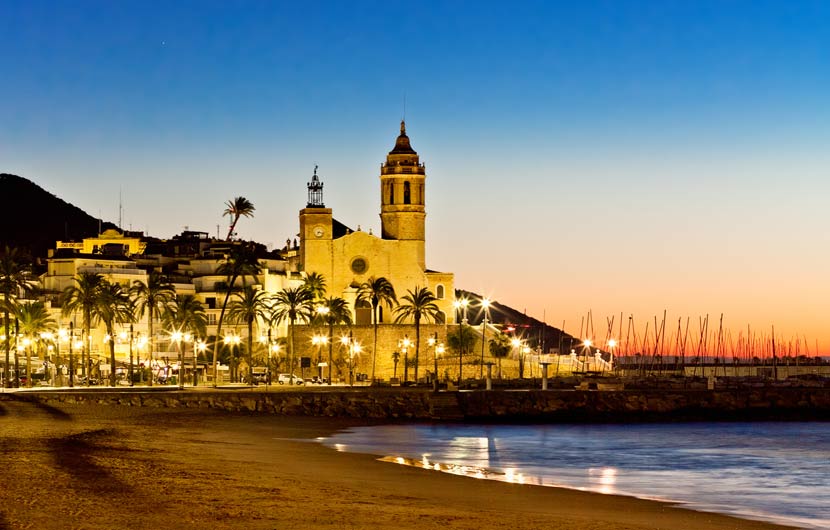
A Suíça restringe o que estrangeiros podem comprar em seus países de origem por meio da Lex Koller; a Espanha faz o oposto e não impõe nenhuma restrição aos compradores suíços. Essa assimetria, somada aos voos de aproximadamente duas horas de Zurique e Genebra para Barcelona, explica por que Sitges continua figurando nas listas de desejos dos suíços. O processo de compra é idêntico para um comprador suíço e um comprador da UE. A situação tributária, porém, é diferente: a Suíça está fora da UE e do EEE, portanto, os residentes suíços pagam imposto de renda espanhol para não residentes à alíquota de 24% sobre a renda bruta de aluguel, sem deduções, em vez dos 19% sobre a renda líquida que os proprietários da UE desfrutam. Este guia apresenta essa diferença em termos de francos e euros, a perspectiva tributária suíça e os passos práticos, NIE, financiamento, câmbio, para comprar um imóvel em Sitges a partir da Suíça, conforme a situação em julho de 2026.
Por que Sitges continua aparecendo nas listas de finalistas suíços?
Barcelona El Prat fica a cerca de 35 minutos de Sitges de carro ou trem, e as conexões aéreas suíças são extensas. A SWISS e a Vueling oferecem voos diretos de Zurique, e a easyJet e a Vueling de Genebra, com várias partidas diárias em ambas as rotas até o verão de 2026. O tempo de voo previsto é de cerca de 1 hora e 50 minutos, o que torna a chegada à casa de praia numa sexta-feira à noite algo completamente rotineiro.
Existe também uma assimetria legal que vale a pena mencionar. Na Suíça, a Lex Koller limita a venda de casas de férias a estrangeiros não residentes a uma quota nacional de 1.500 autorizações por ano, distribuídas de forma desigual entre os cantões. A Espanha não impõe nada comparável. Um comprador suíço adquire um imóvel em Sitges sob as mesmas regras que um cidadão espanhol: sem licença, sem quota, sem limites de tamanho do terreno ou de área construída, apenas um NIE e, na prática, uma conta bancária espanhola.
O valor completa o quadro. O imóvel em Sitges, em excelente estado de conservação, é negociado a uma fração do preço por metro quadrado de imóveis similares à beira do lago em Zurique, Genebra ou Zug, em uma cidade com vida autêntica durante todo o ano, uma escola internacional e cerca de 300 dias de sol por ano. Cidadãos suíços podem visitar a cidade sem visto, de acordo com as regras do Espaço Schengen, por até 90 dias em qualquer período de 180 dias.
A principal diferença fiscal: a Suíça está fora da UE e do EEE.
O imposto de renda para não residentes (IRNR) espanhol estabelece uma linha divisória rígida na fronteira da UE/EEE. Residentes de um Estado-membro da UE ou do EEE pagam 19% sobre o rendimento líquido do aluguel, deduzindo o IBI (Imposto sobre Bens Imóveis), taxas condominiais, seguros, reparos, juros da hipoteca e depreciação proporcionalmente aos dias de aluguel. Residentes de qualquer outro lugar, incluindo a Suíça, pagam 24% sobre o rendimento bruto do aluguel, sem quaisquer deduções. A regra se aplica ao local de residência fiscal, não ao passaporte: um cidadão alemão residente em Zurique está sujeito ao regime de 24% sobre o rendimento bruto, enquanto um cidadão suíço residente em Munique está sujeito ao regime de 19% sobre o rendimento líquido.
Analisando os detalhes, a diferença é substancial. Considere um apartamento que gera € 24.000,00 de aluguel bruto anual, com € 9.000,00 de despesas anuais legítimas. Um proprietário residente na UE deduz as despesas e paga 19% sobre € 15.000,00, o que corresponde a € 2.850,00. Um proprietário residente na Suíça paga 24% sobre o valor total de € 24.000,00, ou seja, € 5.760,00, € 2.910,00 a mais por ano em um imóvel idêntico, praticamente o dobro do imposto devido. A renda de aluguel é declarada anualmente no formulário Modelo 210, preenchido entre 1 e 20 de janeiro do ano anterior.
A mesma divisão de 24% versus 19% aplica-se ao rendimento imputado, a taxa teórica para períodos em que o imóvel permanece vazio para uso próprio: 1,1% do valor cadastral (2% quando o valor não foi recentemente revisto) torna-se a base tributável. Num valor cadastral de € 150.000,00, isso corresponde a € 396,00 por ano para um proprietário suíço, contra € 313,50 para um proprietário da UE. Os ganhos de capital numa futura venda, por outro lado, são tributados a 19% para todos os não residentes.
A decisão judicial de 28 de julho de 2025, uma porta entreaberta, não totalmente aberta
Em 28 de julho de 2025, a Audiência Nacional, o Tribunal Superior Nacional da Espanha, decidiu (recurso n.º 636/2021) em um caso apresentado por um residente dos Estados Unidos que a recusa de deduções de despesas a proprietários de imóveis não pertencentes à UE/EEE viola a livre circulação de capitais prevista no Artigo 63 do TFUE, uma liberdade que protege países terceiros, como a Suíça, bem como os Estados-Membros da UE.
Esta prática ainda não está consolidada. A Receita Federal continua a aplicar a base bruta de 24%, e o serviço jurídico do Estado interpôs recurso contra a decisão perante o Tribunal Supremo. Muitos consultores recomendam atualmente a apresentação da declaração com base na base bruta, mesmo com pedidos de retificação para anos fiscais em aberto, para que seja possível obter um reembolso caso a jurisprudência se consolide. Consulte um profissional antes de apresentar a declaração com base na base líquida, caso seja residente na Suíça; não copie simplesmente o tratamento da UE.
Francos, euros e financiamento
Seu orçamento está em francos suíços; a compra é finalizada em euros. Uma variação de alguns centavos na taxa de câmbio CHF/EUR entre a reserva e a conclusão, geralmente de oito a doze semanas, pode alterar o custo de uma compra de € 800.000,00 em dezenas de milhares de francos suíços para mais ou para menos. Corretoras de câmbio especializadas geralmente oferecem spreads bem melhores do que os bancos tradicionais, e um contrato a termo permite que você fixe a taxa no dia da assinatura do contrato de reserva. Nosso guia sobre [Transferência de Dinheiro para a Espanha para Compra de Imóvel](/guides/transferring-money-to-spain-property) explica os detalhes.
Os bancos espanhóis concedem empréstimos a não residentes geralmente a taxas entre 60% e 70% do valor de mercado do banco, embora algumas instituições apliquem limites mais conservadores, de 50% a 60%, a candidatos de fora da UE, incluindo residentes suíços. Certificados de salário e declarações de imposto de renda suíços são aceitos como comprovante de renda, e as taxas fixas oferecidas a não residentes situavam-se em torno de 2,8% a 3,5% no início de 2026.
Os bancos suíços normalmente não aceitam imóveis espanhóis como garantia, mas obter financiamento utilizando ativos suíços como garantia, seja prorrogando uma hipoteca suíça existente ou oferecendo uma carteira de ativos como garantia, costuma ser mais barato do que um empréstimo espanhol. Compare cuidadosamente o custo líquido após impostos: as regras tributárias suíças distribuem a dívida e os juros proporcionalmente entre seus ativos mundiais, portanto, a localização do empréstimo altera o cálculo em ambos os países.
Dois impostos sobre a riqueza e um tratado de 1966
Do lado suíço, cada cantão cobra imposto sobre o patrimônio, mas os imóveis no exterior são isentos: sua casa em Sitges é declarada pelo seu valor tributável e usada apenas para determinar a alíquota aplicada ao seu patrimônio tributável na Suíça (isenção progressiva). A renda é tratada da mesma forma, o valor locativo imputado (Eigenmietwert) de um imóvel no exterior é declarado, mas isento com progressão. Os eleitores suíços aprovaram a abolição do valor locativo imputado na votação federal de 28 de setembro de 2025, e o Conselho Federal definiu que a mudança entrará em vigor em 1º de janeiro de 2029.
Do lado espanhol, os não residentes pagam imposto sobre o patrimônio espanhol sobre bens localizados na Espanha que excedam a isenção estatal de € 700.000,00 por pessoa, um casal que adquire participações iguais (50/50) paga € 1.400.000,00. Desde a Lei 11/2021, os não residentes podem optar pelas regras da região onde seus bens estão localizados, independentemente do país de residência, mas a isenção geral da Catalunha é de € 500.000,00, portanto, a maioria dos proprietários suíços se beneficia mais com as regras estaduais. O imposto de solidariedade estatal se aplica a patrimônios líquidos espanhóis acima de € 3.000.000,00.
O acordo para evitar a dupla tributação de 26 de abril de 1966, alterado mais recentemente pelo protocolo de 27 de julho de 2011, define claramente os direitos de tributação: a Espanha pode tributar a renda, os ganhos e o capital relacionados a imóveis espanhóis, e a Suíça elimina a dupla tributação por meio de isenção progressiva. Você não pagará imposto duas vezes, mas o imóvel aumenta ligeiramente a alíquota sobre sua renda e patrimônio restantes na Suíça. Uma ressalva: se você for tributado com base no regime de competência (forfait fiscal) na Suíça, a interação entre os tratados apresenta condições específicas, consulte um especialista antes de estruturar a compra.
Passos práticos: NIE, custos de aquisição e residência.
O NIE, número de identificação de estrangeiro da Espanha, pode ser solicitado na Suíça através da rede consular espanhola, Berna, Genebra ou Zurique, dependendo do seu cantão de residência, e o certificado é normalmente emitido em duas a quatro semanas. Na prática, é mais rápido: outorgue uma procuração a um advogado espanhol, assinada perante um notário suíço com apostila, e o NIE, a abertura da conta bancária e a conclusão do processo podem ser resolvidos sem a necessidade de viagens repetidas.
Em relação aos custos, os imóveis de revenda na Catalunha estão sujeitos ao Imposto sobre Transmissões Patrimoniais (ITP), progressivo desde 27 de junho de 2025, conforme o Decreto-Lei 5/2025: 10% até € 600.000,00, 11% até € 900.000,00, 12% até € 1.500.000,00 e 13% acima desse valor, aplicado em faixas. Uma compra de imóvel de revenda por € 800.000,00 implica, portanto, um ITP de € 82.000,00, uma média de 10,25%. Os imóveis novos pagam 10% de IVA mais o Imposto de Selo. Somando-se a isso as taxas de cartório, registro e honorários advocatícios, o custo total estimado é de aproximadamente 11% a 13% acima do preço de compra.
Uma coisa que a compra não garante é a residência: o visto gold espanhol terminou em 3 de abril de 2025, e a propriedade não altera em nada sua situação imigratória. Os cidadãos suíços, no entanto, estão em melhor situação do que a maioria dos compradores de fora da UE. De acordo com o Acordo UE-Suíça de 1999 sobre a Livre Circulação de Pessoas, você pode visitar qualquer um dos 180 países da UE por 90 dias e, se decidir se mudar, registrar-se como residente na Espanha, assim como um cidadão da UE faria, comprovando meios de subsistência suficientes e cobertura de saúde, sem a necessidade de visto para trabalho não lucrativo ou para nômades digitais. O registro como residente normalmente o torna residente fiscal na Espanha, uma mudança que vale a pena analisar cuidadosamente antes de se comprometer.
Como a Barleigh Ellis trabalha com compradores suíços
Barleigh Ellis is a licensed estate agency in Sitges — API 1190, AICAT 12717 — and a REALTOR® (No. 061327620). For Swiss buyers we run the search and negotiation locally, coordinate lawyers and tax advisers who handle Swiss cross-border files routinely, schedule viewings around Zurich and Geneva flight times, and manage power-of-attorney completions so the transaction does not depend on your travel diary. The tax asymmetries described above are manageable when they are priced in from the first offer; they are expensive when discovered at the first Modelo 210 filing.
| Item | Proprietário residente na UE/EEE | Proprietário residente na Suíça |
|---|---|---|
| aluguel bruto anual | € 24.000,00 | € 24.000,00 |
| Despesas dedutíveis (IBI, condomínio, seguro, reparos, depreciação) | € 9.000,00 | €0,00 de acordo com a prática atual |
| Base tributável | € 15.000,00 | € 24.000,00 |
| Taxa IRNR sobre rendimentos de aluguel | 19% | 24% |
| Imposto anual sobre o aluguel devido | € 2.850,00 | € 5.760,00 |
| Taxa efetiva sobre o aluguel bruto | 11,88% | 24,00% |
| Imposto de renda imputado (valor cadastral de € 150.000,00, períodos sem locação) | € 313,50 | € 396,00 |
| Taxa de ganho de capital em uma venda futura | 19% | 19% |
Guias relacionados
Impostos sobre a propriedade para não residentes em Espanha ·Transferência de dinheiro para Espanha para compra de imóvel ·Imposto sobre a riqueza imobiliária na Catalunha ·Financiamento imobiliário para compradores estrangeiros em Sitges.
Encontrou um erro ou tem uma sugestão? Informe-nos aqui, mantemos este guia atualizado.
Perguntas frequentes
Há alguma restrição para residentes suíços comprarem imóveis na Espanha?
Não. A Espanha não possui um equivalente à Lex Koller. Os compradores suíços adquirem imóveis sob as mesmas regras que os cidadãos espanhóis: NIE (Número de Identificação de Estrangeiro), conta bancária espanhola e due diligence padrão. Não há cotas, permissões ou condições de permanência mínima vinculadas à aquisição de imóveis.
Terei de pagar impostos suíços sobre uma casa que possuo em Sitges?
Não diretamente. O imposto cantonal suíço sobre o patrimônio isenta imóveis estrangeiros, mas os considera no cálculo da sua alíquota, e o valor locativo imputado é tratado da mesma forma (isenção com progressão). Você ainda precisa declarar o imóvel na sua declaração de imposto de renda suíça. A abolição do valor locativo imputado, aprovada na votação federal de setembro de 2025, entra em vigor em 1º de janeiro de 2029.
Como residente suíço, posso deduzir despesas da minha renda de aluguel em Sitges?
De acordo com a prática atual, não: como residente fora da UE/EEE, você paga 24% sobre o valor bruto do aluguel por meio do Modelo 210. A Audiência Nacional decidiu em 28 de julho de 2025 que isso viola a livre circulação de capitais, mas a decisão foi contestada no Supremo Tribunal e a Receita Federal continua aplicando o regime de tributação com base no valor bruto. Muitos consultores declaram o valor bruto e apresentam pedidos de retificação para manter anos anteriores em aberto; consulte um especialista antes de declarar o valor líquido.
Quanto posso pedir emprestado a um banco espanhol sendo residente na Suíça?
Residentes não-comuns geralmente obtêm de 60% a 70% da avaliação do empréstimo bancário, embora algumas instituições financeiras limitem os pedidos de pessoas de fora da UE, incluindo residentes suíços, a 50% ou 60%. Certificados de salário e declarações de imposto de renda suíços são aceitos como comprovante de renda, e as taxas fixas oferecidas a não-residentes giravam em torno de 2,8% a 3,5% no início de 2026.
Comprar um imóvel em Sitges me dá direito à residência espanhola?
Não. O programa de vistos gold da Espanha terminou em 3 de abril de 2025 e a compra de um imóvel não garante residência. Cidadãos suíços podem permanecer na Espanha sem visto por até 90 dias em qualquer período de 180 dias e, de acordo com o acordo de livre circulação entre a UE e a Suíça, podem se mudar para a Espanha registrando-se como residentes, comprovando meios de subsistência suficientes e seguro saúde, sem necessidade de visto. Tornar-se residente normalmente implica residência fiscal na Espanha.