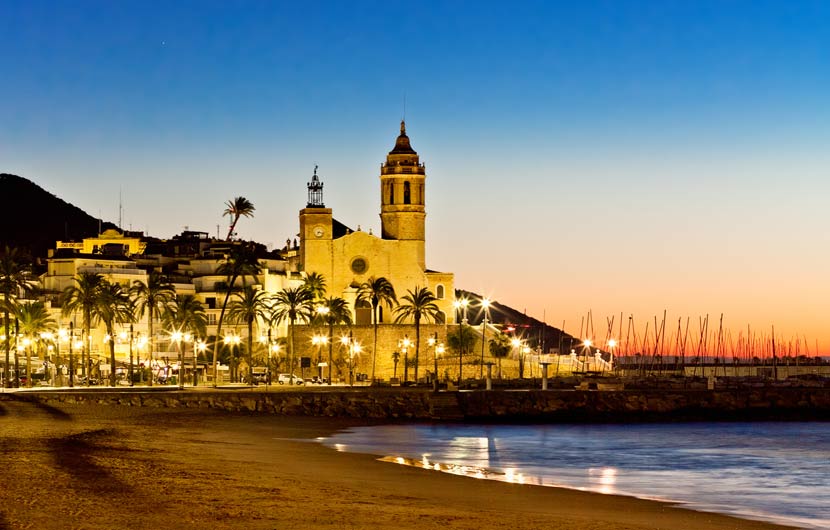
Sitges figura no mapa escandinavo do Mediterrâneo há décadas. Suecos, dinamarqueses, noruegueses e finlandeses compram imóveis aqui pelos mesmos motivos, a luz do inverno, os voos diretos, uma cidade cosmopolita a apenas 25 minutos de um aeroporto internacional, mas enfrentam quatro sistemas tributários diferentes em seus países de origem, sendo que um deles não possui tratado tributário com a Espanha. Este guia apresenta os pontos em comum entre as quatro nacionalidades e, em seguida, analisa as posições da Suécia, Dinamarca, Noruega e Finlândia, uma a uma, com os dados relevantes de 2026.
Um corredor nórdico de longa data
A presença nórdica nesta costa é organizada, não acidental. Barcelona tem um clube cultural escandinavo desde 1927, o Club Escandinavo de Barcelona, o Centro Cultural Nórdico da cidade, organiza eventos durante todo o ano e ensina línguas nórdicas desde 1981, e a Svenska Skolan i Barcelona, uma associação de escolas suecas, oferece ensino complementar de sueco para crianças que falam sueco, em conjunto com as escolas internacionais da cidade. A Suécia mantém um Consulado Geral em Barcelona que abrange toda a Catalunha, e a Dinamarca, a Noruega e a Finlândia também mantêm consulados na cidade. Sitges, a vinte e cinco minutos pela C-32, é onde boa parte dessa comunidade opta por viver: uma cidade internacional com ruas agradáveis para caminhar, dezessete praias e uma economia ativa durante todo o ano.
Chegar aqui é fácil. O Aeroporto Barcelona-El Prat tem voos diretos durante todo o ano partindo das quatro capitais: SAS, Norwegian e Vueling, juntas, voam de Estocolmo Arlanda, Copenhague e Oslo, e Finnair e Norwegian voam de Helsinque. Os tempos de voo variam de pouco menos de três horas saindo de Copenhague a cerca de quatro horas saindo de Helsinque, tempo suficiente para tornar viável uma viagem de sexta a segunda para apreciar a paisagem, ou mesmo uma segunda residência realmente funcional.
As regras básicas que todo comprador nórdico compartilha.
Independentemente do seu passaporte, os procedimentos são os mesmos. Todo comprador precisa de um NIE, o número de identificação de estrangeiro que consta em todas as escrituras e formulários fiscais; uma conta bancária espanhola é altamente recomendável; e a conclusão do negócio pode ser feita remotamente por meio de uma procuração assinada perante um notário no país de origem e apostilada, ou em um consulado espanhol. A maioria dos nossos clientes nórdicos faz, no máximo, uma viagem para visitar o imóvel e uma para assinar o contrato, e muitos concluem a transação sem a segunda viagem.
Na compra de um imóvel usado na Catalunha, o Imposto sobre Transmissões Patrimoniais (ITP) é progressivo desde 27 de junho de 2025: 10% sobre os primeiros € 600.000,00, 11% de € 600.000,00 a € 900.000,00, 12% de € 900.000,00 a € 1.500.000,00 e 13% acima desse valor, aplicado em parcelas, como o imposto de renda. Imóveis novos, por sua vez, estão sujeitos a 10% de IVA mais 1,5% de Imposto de Selo. No total, considere um acréscimo de aproximadamente 12% a 15% sobre o preço. Os bancos espanhóis concedem empréstimos a não residentes nórdicos geralmente entre 60% e 70% do valor do imóvel, portanto, as compras costumam ser planejadas com base em uma entrada de 30% a 40%, mais as despesas.
Após a aquisição do imóvel, aplica-se o Imposto de Renda para Não Residentes (IRNR) da Espanha. Todas as quatro nacionalidades se qualificam para a base favorável da UE/EEE: 19% sobre a renda líquida de aluguel com despesas dedutíveis e, para períodos em que o imóvel não estiver alugado, 19% sobre uma renda presumida de 1,1% ou 2% do valor cadastral, declarada anualmente no Modelo 210. O imposto sobre o patrimônio espanhol incide sobre não residentes apenas acima de uma isenção estatal de € 700.000,00 por pessoa em ativos líquidos na Espanha. E para esclarecer a questão da residência: a compra de um imóvel não confere direitos de residência desde que a Espanha encerrou o Visto Gold em 3 de abril de 2025, embora, como cidadãos da UE e do EEE, os compradores nórdicos nunca tenham precisado dele.
Suécia: o tratado de 1976 ainda está em vigor.
A Suécia e a Espanha ainda operam sob a convenção de 1976 para evitar a dupla tributação, em vigor desde 1977. Uma renegociação vem sendo discutida intermitentemente há anos, mas, até julho de 2026, nenhum novo tratado havia sido assinado, portanto, o texto antigo, e seu mecanismo de crédito, continua a vigorar. Na prática, funciona sem problemas para bens imóveis.
Residentes suecos declaram renda mundial, portanto, o aluguel de um apartamento em Sitges entra na declaração de imposto de renda sueca como rendimento de capital a 30%, após uma dedução padrão mais 20% do aluguel bruto, e essa dedução acaba de aumentar, de 40.000 SEK para 50.000 SEK por ano para rendimentos de aluguel recebidos a partir de 1º de julho de 2026. O IRNR espanhol já pago é creditado na conta sueca. Em uma futura venda, a Suécia tributa o ganho de capital de uma residência particular a uma alíquota efetiva de 22% e credita os 19% cobrados na Espanha. A questão do patrimônio é simples: a Suécia aboliu seu förmögenhetsskatt em 2007 e não cobra imposto sobre imóveis no exterior, portanto, a única exposição ao imposto sobre patrimônio é espanhola, acima da isenção de € 700.000,00.
Dinamarca: comprar sem tratado tributário
A Dinamarca é uma exceção entre os países nórdicos, e os compradores devem estar cientes disso antes de fazerem uma oferta. A Dinamarca rescindiu unilateralmente seu tratado tributário com a Espanha a partir de 1º de janeiro de 2009, e, até julho de 2026, não existe um substituto e não há previsão de que isso aconteça. Portanto, tudo depende das regras de isenção fiscal internas dinamarquesas, e não da proteção de um tratado.
Essas regras funcionam, mas são mais restritivas. De acordo com o § 33 da Lei Dinamarquesa (Lignislovens), a Dinamarca credita o imposto espanhol pago sobre rendimentos espanhóis, rendimentos de aluguel, por exemplo, limitado ao imposto dinamarquês sobre esses mesmos rendimentos. Ademais, o imposto dinamarquês sobre a residência (ejendomsværdiskat) aplica-se à residência de um residente dinamarquês, independentemente de onde ela esteja localizada: para 2026, a taxa é de 0,51% da base tributável até DKK 9.007.000 (um limite reduzido de DKK 9.200.000 em 2025) e de 1,4% acima desse valor, calculado sobre um valor de mercado autodeclarado, reduzido pelo desconto padrão de 20% por cautela. A prática dinamarquesa permite a compensação do imposto espanhol sobre a residência (ejendomsværdiskat) com os impostos espanhóis cobrados sobre o valor do imóvel, incluindo o IBI, o imposto municipal sobre a propriedade.
A maior dificuldade reside nos ganhos de capital. Na Espanha, o vendedor não residente é tributado em 19% sobre o ganho e 3% do preço é retido como adiantamento. As normas dinamarquesas geralmente isentam do imposto sobre ganhos de capital imóveis de férias genuinamente utilizados para fins privados, mas, quando a isenção não se aplica, o aluguel extensivo é a armadilha clássica, apenas o crédito unilateral impede que o vendedor pague imposto duas vezes. Os compradores dinamarqueses devem buscar assessoria em estruturação do negócio antes da conclusão da transação, e não no momento da venda.
Noruega: Paridade do EEE e a questão do formulário
A Noruega não faz parte da UE, mas a adesão ao EEE garante o mesmo tratamento fiscal sobre o rendimento líquido do aluguel (IRNR) que os compradores da UE: 19% sobre o rendimento líquido do aluguel, com despesas dedutíveis, e não os 24% sobre o rendimento bruto aplicados aos proprietários de países terceiros. A abrangência dos tratados também é sólida, a convenção Noruega-Espanha, assinada em Madrid em 6 de outubro de 1999, cobre tanto o rendimento quanto o capital e evita a dupla tributação por meio de crédito. O aluguel também é declarado na Noruega como rendimento geral, com alíquota de 22% para 2026, sendo o imposto espanhol creditado.
A questão peculiar da Noruega é o "formuesskatt". Residentes noruegueses pagam imposto sobre o patrimônio líquido mundial, incluindo a residência em Sitges: em 2026, a alíquota é de 1,0% sobre o patrimônio líquido acima de NOK 1.900.000 (aumentada de NOK 1.760.000 em 2025 e dobrada para casais), subindo para 1,1% acima de NOK 21.500.000. Dois fatores atenuam essa situação. Uma casa de férias no exterior entra na base de cálculo norueguesa com base em 30% do seu custo ou valor de mercado, e nunca pode exceder 30% do valor de mercado documentado; dívidas garantidas pelo imóvel são dedutíveis. Do lado espanhol, o "patrimonio" pode ser aplicado acima de € 700.000,00, e o tratado de 1999 permite que a Noruega credite o imposto sobre o patrimônio pago na Espanha, de modo que as mesmas coroas não sejam tributadas duas vezes.
Finlândia: o mais recente tratado nórdico
A Finlândia possui o tratado nórdico mais recente com a Espanha: assinado em 15 de dezembro de 2015, em vigor desde 30 de julho de 2018 e aplicado desde 1º de janeiro de 2019, substituindo uma convenção de 1967. Trata-se de um acordo moderno, nos moldes da OCDE, que elimina a dupla tributação por meio de créditos, o que torna a posição finlandesa a mais previsível entre as quatro.
Um residente finlandês que aluga um imóvel em Sitges paga 19% de imposto espanhol sobre o aluguel líquido e, em seguida, declara a mesma renda na Finlândia como rendimento de capital, 30% até € 30.000,00 e 34% acima desse valor, com o imposto espanhol creditado. A Finlândia aboliu o imposto sobre o patrimônio em 2006, portanto, assim como para suecos e dinamarqueses, a única exposição ao imposto sobre o patrimônio é a espanhola, acima de € 700.000,00. Tanto a Finnair quanto a Norwegian oferecem voos diretos entre Helsinque e Barcelona em cerca de quatro horas, o que torna uma segunda residência de propriedade finlandesa realmente utilizável.
Moeda, conclusão e quem faz o quê
Nenhum dos quatro países utiliza o euro, e isso merece planejamento prévio, não uma consideração posterior. A coroa dinamarquesa está atrelada ao euro dentro de uma faixa estreita, portanto, os compradores dinamarqueses correm um risco cambial mínimo; as coroas sueca e norueguesa flutuam, e uma pequena variação percentual entre a oferta e a conclusão da transação pode custar mais do que as taxas de cartório, registro e honorários advocatícios combinados. Um contrato a termo por meio de um especialista em câmbio, negociado no momento da assinatura do contrato de depósito, fixa a taxa de câmbio. Todos os quatro países fazem parte da SEPA, portanto, uma vez que os fundos estejam em euros, eles são transferidos para a Espanha de forma rápida e barata, o custo está na conversão, não na transferência.
A Barleigh Ellis é uma agência imobiliária licenciada em Sitges, API 1190, AICAT 12717 e REALTOR® (nº 061327620), que trabalha diariamente com compradores que realizam compras do exterior. Coordenamos o pedido do NIE (Número de Identificação de Estrangeiro), apresentamos advogados e consultores fiscais bilíngues que conhecem as leis suecas, dinamarquesas, norueguesas e finlandesas, providenciamos avaliações bancárias e agendamos visitas de acordo com os horários de voos, em vez do horário comercial.
| País | base de aluguel IRNR | Tratado tributário com a Espanha | Imposto sobre a residência em Sitges no país de origem | Exposição ao imposto sobre a riqueza |
|---|---|---|---|---|
| Suécia | 19% sobre o rendimento líquido (UE) | Convenção de 1976, ainda em vigor. | O excedente de aluguel é tributado como rendimento de capital a 30% com crédito; a alíquota efetiva é de 22% sobre os ganhos na venda. | Nenhum na Suécia (abolido em 2007); patrimônio espanhol acima de € 700.000,00 |
| Dinamarca | 19% sobre o rendimento líquido (UE) | Nenhuma; rescindido com efeitos a partir de 1 de janeiro de 2009. | Ejendomsværdiskat em 0,51% / 1,4% (2026) com compensação para IBI; crédito unilateral sob ligningslovens § 33 | Nenhum na Dinamarca; patrimônio espanhol acima de € 700.000,00. |
| Noruega | 19% sobre o rendimento líquido (paridade do EEE) | Convenção de 1999; método de crédito; abrange renda e capital. | O aluguel é tributado como renda geral à alíquota de 22%, com crédito pelo imposto espanhol. | Contribuições para o imposto de renda sobre a riqueza mundial: 1,0% acima de 1.900.000 NOK, 1,1% acima de 21.500.000 NOK (2026); casa de férias no exterior avaliada em 30% do valor de mercado; patrimônio espanhol creditado. |
| Finlândia | 19% sobre o rendimento líquido (UE) | Convenção de 2015; em vigor a partir de 30 de julho de 2018, aplicada desde 2019. | O aluguel é tributado como rendimento de capital a 30%/34%, com crédito pelo imposto espanhol. | Nenhum na Finlândia (abolido em 2006); patrimônio espanhol acima de € 700.000,00 |
Guias relacionados
Impostos sobre a propriedade para não residentes em Espanha ·Imposto sobre a riqueza imobiliária na Catalunha ·Transferência de dinheiro para Espanha para compra de imóvel ·Financiamento imobiliário para compradores estrangeiros em Sitges.
Encontrou um erro ou tem uma sugestão? Informe-nos aqui, mantemos este guia atualizado.
Perguntas frequentes
É verdade que a Dinamarca não tem tratado tributário com a Espanha?
Sim. A Dinamarca rescindiu o tratado com efeitos a partir de 1 de janeiro de 2009 e, até julho de 2026, nenhum substituto foi acordado. Os compradores dinamarqueses ainda beneficiam de isenções fiscais através das normas internas, um crédito pelo imposto espanhol ao abrigo do § 33 da Lei de Imóveis (ligningslovens) e uma compensação no imposto sobre a propriedade (ejendomsværdiskat) pelos impostos sobre a propriedade espanhóis, mas as mais-valias exigem um planeamento cuidadoso antes da compra, e não na venda.
O imposto sobre grandes fortunas na Noruega se aplicará a uma casa que eu comprar em Sitges?
Se você permanecer residente fiscal na Noruega, sim: o imposto sobre o patrimônio líquido mundial (formuesskatt) abrange o patrimônio líquido mundial. Para 2026, a alíquota é de 1,0% sobre o patrimônio líquido acima de NOK 1.900.000 (1,1% acima de NOK 21.500.000), mas uma casa de férias no exterior é avaliada em 30% do seu custo ou valor de mercado, nunca mais do que 30% do valor de mercado documentado, a dívida hipotecária é dedutível e o imposto sobre o patrimônio espanhol pago é creditado de acordo com o tratado de 1999.
Preciso de visto para passar um tempo na minha casa em Sitges?
Não. Os cidadãos suecos, dinamarqueses e finlandeses são cidadãos da UE e os noruegueses têm direito à livre circulação no EEE, portanto, a regra dos 90/180 dias que limita os proprietários britânicos ou americanos não se aplica. Estadias superiores a três meses exigem registo e 183 dias ou mais num ano civil geralmente tornam o indivíduo residente fiscal em Espanha. A compra em si não confere qualquer estatuto, o programa Golden Visa de Espanha terminou a 3 de abril de 2025.
Eu pago imposto espanhol se nunca alugar o imóvel?
Sim. Proprietários não residentes pagam o IRNR sobre uma renda presumida de 1,1% ou 2% do valor cadastral, tributada em 19% para residentes da UE e do EEE e declarada uma vez por ano no Formulário 210. Geralmente é um valor modesto, frequentemente algumas centenas de euros, mas deve ser declarado mesmo em anos sem qualquer renda de aluguel.
Posso obter um empréstimo hipotecário espanhol estando na Suécia, Dinamarca, Noruega ou Finlândia?
Sim. Os bancos espanhóis costumam conceder empréstimos a não residentes nórdicos, correspondendo a 60% a 70% do valor de avaliação do imóvel, com a renda avaliada em SEK, DKK, NOK ou EUR. É necessário apresentar comprovante de renda, declaração de imposto de renda e dívidas existentes, além de ter o valor da entrada e os custos de compra em euros, já disponíveis, antes da conclusão da compra. Um contrato a termo de câmbio pode proteger o orçamento enquanto o financiamento imobiliário é providenciado.